
Liber-profesioniștilor din Moldova li s-au calculat aproape 8 milioane de lei impozit unic
SFS a expediat 4 235 de notificări și cere verificarea sumelor până la 26 octombrie: erorile din calcule pot fi corectate prin orice direcție.
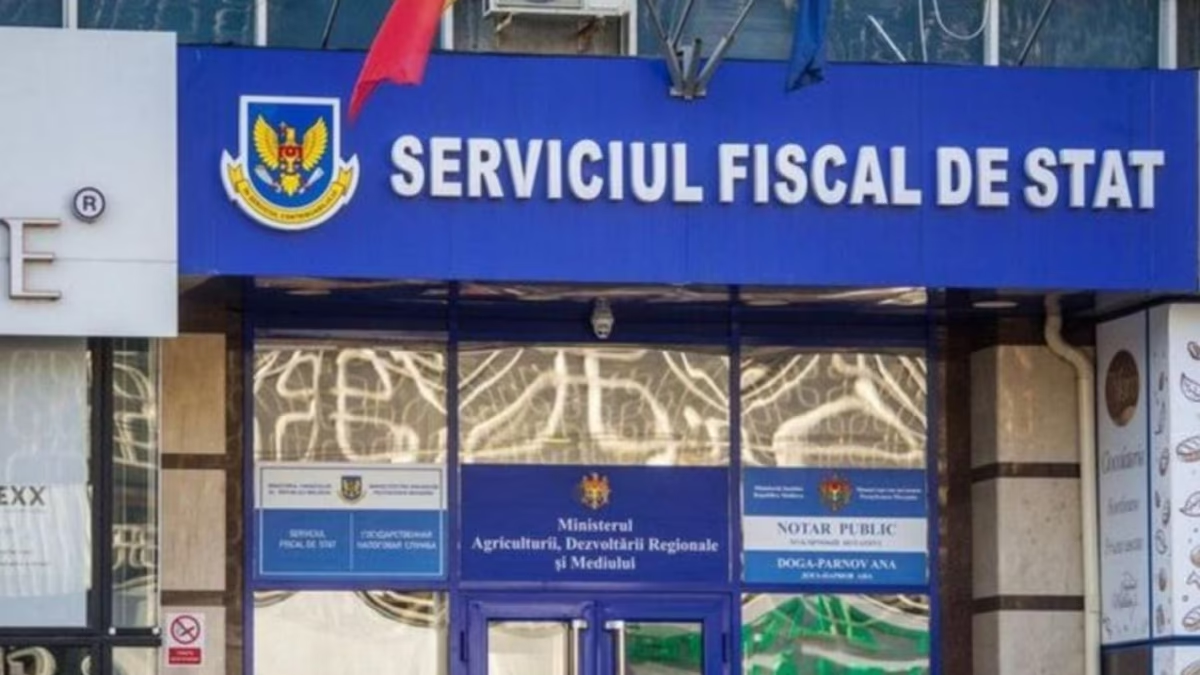
Liber-profesioniștii și întreprinzătorii independenți din Moldova trebuie să achite aproape 8 milioane de lei impozit unic pentru luna septembrie. Serviciul Fiscal de Stat (SFS) a expediat deja 4 235 de notificări de plată, iar termenul-limită de achitare este 26 octombrie.
În prima lună de toamnă, volumul total al veniturilor declarate de liber-profesioniști a constituit 53,12 milioane de lei. Suma impozitului unic pentru septembrie a fost cu 17,33% mai mare decât în luna precedentă.
54,19% dintre întreprinzători au folosit activ în activitate conturi bancare speciale. Alte 130 de persoane impozabile au efectuat încasări în numerar prin echipamente de casă și control conectate la sistemul electronic de monitorizare a vânzărilor, iar cifra de afaceri pentru astfel de operațiuni a constituit 1,49 milioane de lei.
Toate notificările au fost deja expediate pe adresele electronice indicate la înregistrare. Verificarea sumelor calculate poate fi făcută în Contul personal al contribuabilului sau prin aplicația guvernamentală EVO, iar plata — prin MPay.
SFS cere verificarea atentă a sumelor din notificări înainte de plată. Dacă în calcule a fost admisă o eroare, corectarea poate fi solicitată la orice Direcție de deservire fiscală.
La un astfel de caz se referă, de exemplu, datele eronate la eliberarea bonului de casă, restituirea banilor clientului pentru servicii neprestate sau încasarea de fonduri care nu au legătură cu activitatea profesională independentă. La 9 octombrie, în evidența SFS figurează 4 335 de întreprinzători independenți, iar de la lansarea regimului ei au transferat la bugetul de stat peste 33 de milioane de lei. Cota de bază a impozitului unic constituie 15% la un venit anual de până la 1,2 milioane de lei, iar 35% se calculează pentru partea venitului care depășește acest prag.
Știri relevante
Pentru privatizarea Fabricii de sticlă din Chișinău nu a fost depusă nicio cerere
46 de deputați ai opoziției au depus un proiect privind demiterea Sandu
Bugetarilor din Moldova li se va acorda în octombrie până la 4000 de lei ajutor unic
Directorul general al Energocom: «Salariul meu este de 47 de mii și ceva înainte de impozitare»
Parlamentul Moldovei va găzdui la Chișinău cel de-al 109-lea seminar Rose-Roth cu Adunarea Parlamentară a NATO
La R-6, lângă Zaharovca, un șofer a murit într-un accident cu un Renault, un camion și un Ford Transit